売る前の税金・購入資料
購入時の契約書が土地・建物の総額だけ。売却時の取得費はどう按分する?
公開日・最終更新日:
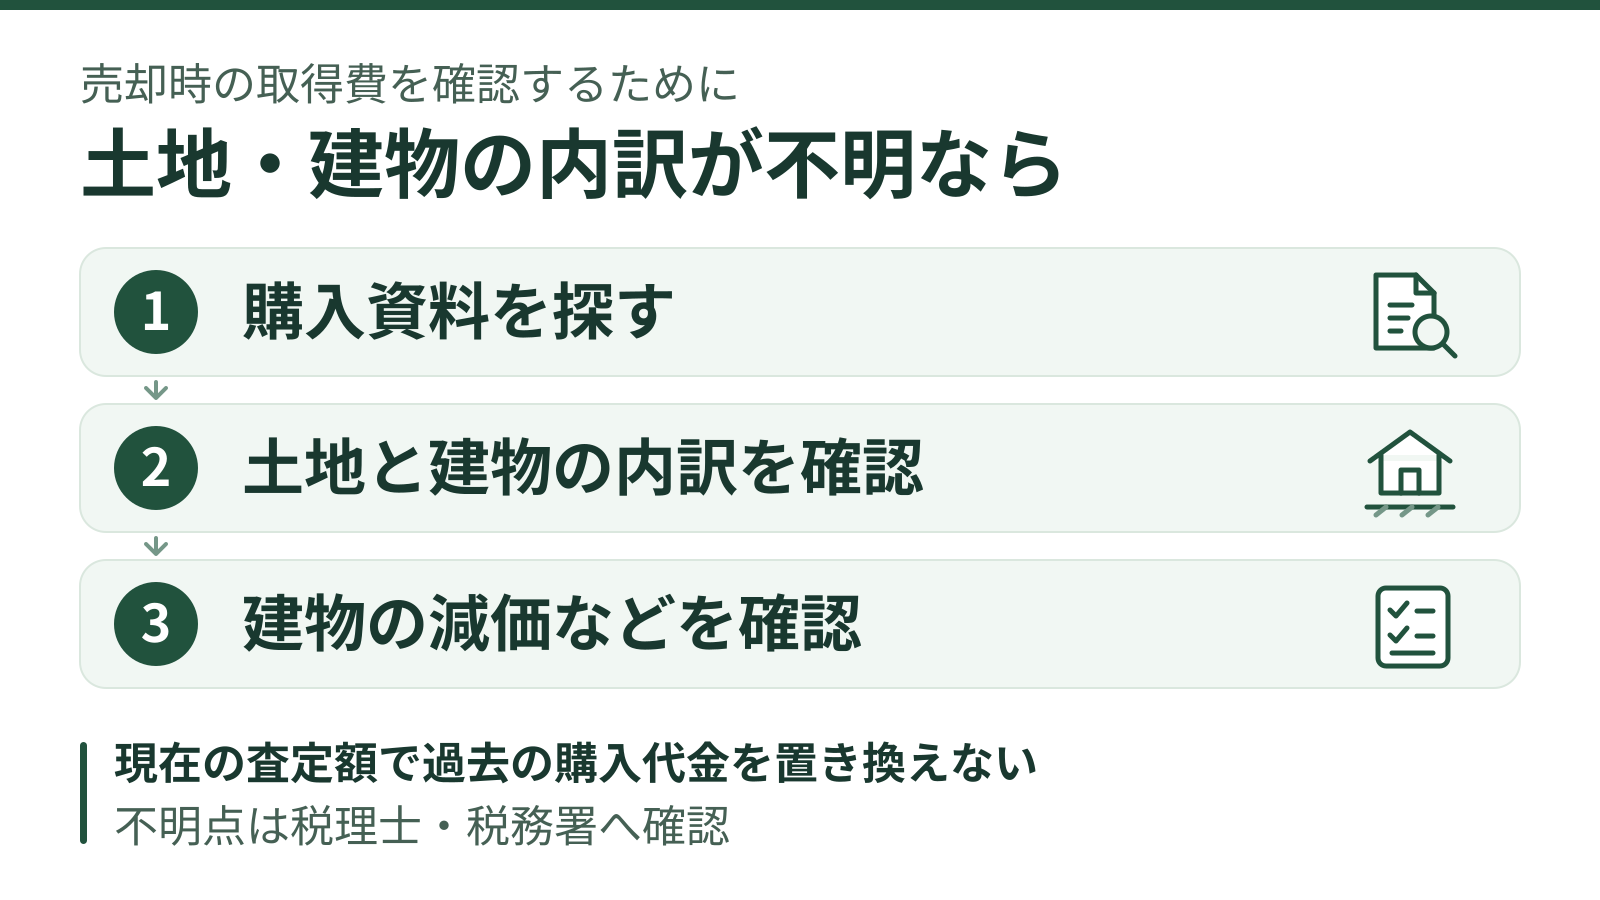
家を売るために昔の契約書を見たら、「土地建物一式」の金額しかない。そんなときは、まず契約書の別紙や購入時の明細から、内訳を確かめます。確認できない場合は、購入当時の土地と建物の時価の割合で区分することが基本です。国税庁が案内する「建物の標準的な建築価額表」を使う方法もあります。
ただし、総額を半分ずつにしたり、今年の固定資産税の資料だけで機械的に分けたりはしません。この記事では、個人が家を売るときの取得費を確認するために、過去の購入代金を分ける手順を整理します。これから結ぶ売買契約の価格内訳や消費税額を決める話とは分けて考えてください。国税庁の申告手引・購入価額の区分
AI査定は参考相場です。税務上の取得費や価格内訳を確定するものではありません。
1. 先に分けるのは購入時の価額
建物は、購入代金などから所有中の減価償却費相当額を差し引いて、売却時の「取得費」を求めます。自宅として使っていても、この調整が必要です。土地と建物の総額しか分からなければ、建物の計算の出発点となる「取得価額」を確認できません。
購入代金の区分と、その後の減価償却は別の作業です。取得費に含まれる費用や税金の全体像は、不動産売却の費用・税金で整理しています。国税庁 No.3252
2. 契約書と購入時の明細を照らし合わせる
最初に探したいのは、購入時の売買契約書、別紙の価格内訳、請求書・領収書、精算書です。建物を別に建てた場合は、工事請負契約書も確認します。物件、購入年月日、支払総額が一致する資料をまとめ、建物代金や建物にかかった消費税額の記載を探しましょう。
建物に課税された消費税額が分かる場合は、その取引に適用された税率を使って建物価額を求める方法があります。仲介手数料など別の費用の消費税と混ぜず、当時の税率、経過措置、税込・税抜の扱いまで確認します。税額の記載がないのに、現在の税率で逆算する方法ではありません。国税庁の申告手引・購入価額の区分
3. 内訳が分からないときに検討する方法
国税庁は、一括購入した建物の価額が不明なとき、土地と建物を区分する一方法として「建物の標準的な建築価額表」を案内しています。契約書等で区分が確認できる場合や、建物の消費税額から価額が分かる場合には、この表を使わないとされています。国税庁・建物の標準的な建築価額表
表を使う場合は、建築年・構造に対応する単価と床面積を確認します。中古で買った家は、建築時から購入時までに減価した額も差し引いて、購入時点の建物価額を求めます。そのうえで購入総額の残りを土地に区分し、建物は購入後から売却までの減価も計算します。「建築→購入」と「購入→売却」を分けることが大切です。
建築年月日・構造は登記事項証明書を確認し、購入日と床面積を合わせて整理します。増改築の時期や費用も必要です。購入時に増改築した場合も、標準額だけで計算を終えず、その費用の扱いを確認します。取得後に増改築している場合は計算が異なるため、税務署等へ確認してください。国税庁の計算表・29ページ
今回確認したのは令和7年分の申告手引です。掲載表の建築年は令和5年までです。令和6年以降など、表にない建築年に近い年の単価を自己判断で当てはめず、対象年の資料と利用方法を確認してください。
建築 → 購入
建築年の単価と床面積を基に、購入までの減価を確認します。
購入 → 売却
購入後の利用状況と期間に応じた減価を、別に確認します。
4. 固定資産税評価額の比率なら必ず使える?
今回の確認対象は、購入当時の価格区分です。現在の固定資産税評価額、相続税の評価額、不動産会社の現在の査定額を、そのまま昔の購入代金に置き換えることはできません。評価資料を使う案では、対象物件、評価時点、購入時の建物状態、増改築が反映されているかを整理し、その方法で合理的に区分できるかを税理士や税務署に確認します。
なお、国税庁 No.6301が固定資産税評価額などの比率を挙げているのは、消費税について土地・建物の譲渡代金を区分する説明です。過去の購入代金を確認するこの記事に、そのまま使える万能の計算式として当てはめないでください。国税庁 No.6301
5. 相続した家は親の購入資料から確認
相続で取得した家も、取得費は原則として被相続人の購入代金などを基に計算します。相続時の評価額から計算し直すわけではありません。建物の減価償却費相当額も、相続後の期間だけで計算するわけではありません。被相続人が取得してからの利用状況を含めて確認します。親が購入した契約書、建築資料、増改築の領収書を探し、賃貸や事業に使っていた期間があるなら、その記録も伝えます。非業務用と業務用では、建物の減価償却費相当額の計算が異なります。国税庁 No.3270・No.3261
相続空き家の控除などは、相続した不動産を売るときの税金も参考にしてください。今回は、控除を選ぶ前提となる購入資料と価格区分の確認が中心です。
6. 相談時は資料と不明点を一緒に持っていく
税理士や税務署への相談では、次の点を確認すると整理しやすくなります。
- 契約書・別紙・明細から、建物代金や建物の消費税額を特定できるか。
- 内訳不明の場合、購入時の価格区分を説明できる資料と方法は何か。
- 標準的な建築価額表を使える条件か。建築年・構造・床面積は確認できるか。
- 中古購入、増改築、賃貸期間、相続を計算へどう反映するか。
取得費が分からない場合などには、売却額の5%を概算取得費とする方法もあります。ただ、土地建物の内訳がないことだけで、購入総額まで不明とは限りません。資料を確認してから扱いを相談しましょう。国税庁 No.3258・税の相談窓口
売却価格の目安を知りたい段階なら、おうち査定隊へ分かる範囲の物件情報から相談できます。AI査定は参考相場であり、税務上の取得費や土地建物の価格内訳を確定するものではありません。
よくある質問
契約書に総額しかなければ、取得費は必ず売却額の5%ですか?
必ずそうなるわけではありません。購入総額が確認できるなら、別紙や明細、建物の消費税額を調べ、土地と建物を区分する方法を検討します。取得費の扱いは資料を添えて確認してください。
標準的な建築価額表は購入した年の欄を使いますか?
基になるのは建物が建築された年と構造に対応する単価です。中古購入なら、建築から購入までの減価も考慮します。購入後から売却までの減価は、その後に別に計算します。
今年の固定資産税評価額の割合で分けてもよいですか?
自動的に使えるとは判断できません。購入当時の価格区分を説明する資料として適切か、評価時点や物件の状態も含め、税理士や税務署に確認してください。
相続時の土地・建物の評価額を取得費にできますか?
相続した土地建物の取得費は、原則として被相続人の購入代金などを引き継いで計算します。相続時の評価額へ置き換える扱いではありません。
根拠となる国税庁の情報
情報確認日:2026年11月11日。国税庁タックスアンサーの令和8年4月1日現在の説明と、令和7年分の申告手引等を参照しています。標準的な建築価額表は令和5年までの掲載を確認しました。令和8年分の申告手引の内容までは確認していません。実際の申告には対象年の資料と個別事情を確認してください。
- 国税庁の申告手引・購入価額の区分
- 国税庁 No.3252
- 国税庁・建物の標準的な建築価額表
- 国税庁の計算表・29ページ
- 国税庁 No.6301
- 国税庁 No.3270
- No.3261
- 国税庁 No.3258
- 税の相談窓口
説明図は国税庁の説明に基づく当サイト独自の編集図です。国税庁の公式図・監修済み図ではありません。
購入資料の確認と、今の参考相場を分けて進めましょう
売るか決めていない段階でも、分かる範囲の物件情報から査定を始められます。税務上の判断は資料を添えて税理士・税務署へ確認してください。
売却前の参考相場をAI査定