住み替え前に確認する税金
3,000万円控除と住宅ローン控除は併用できる?住み替え前の確認点
公開日:/最終更新日:
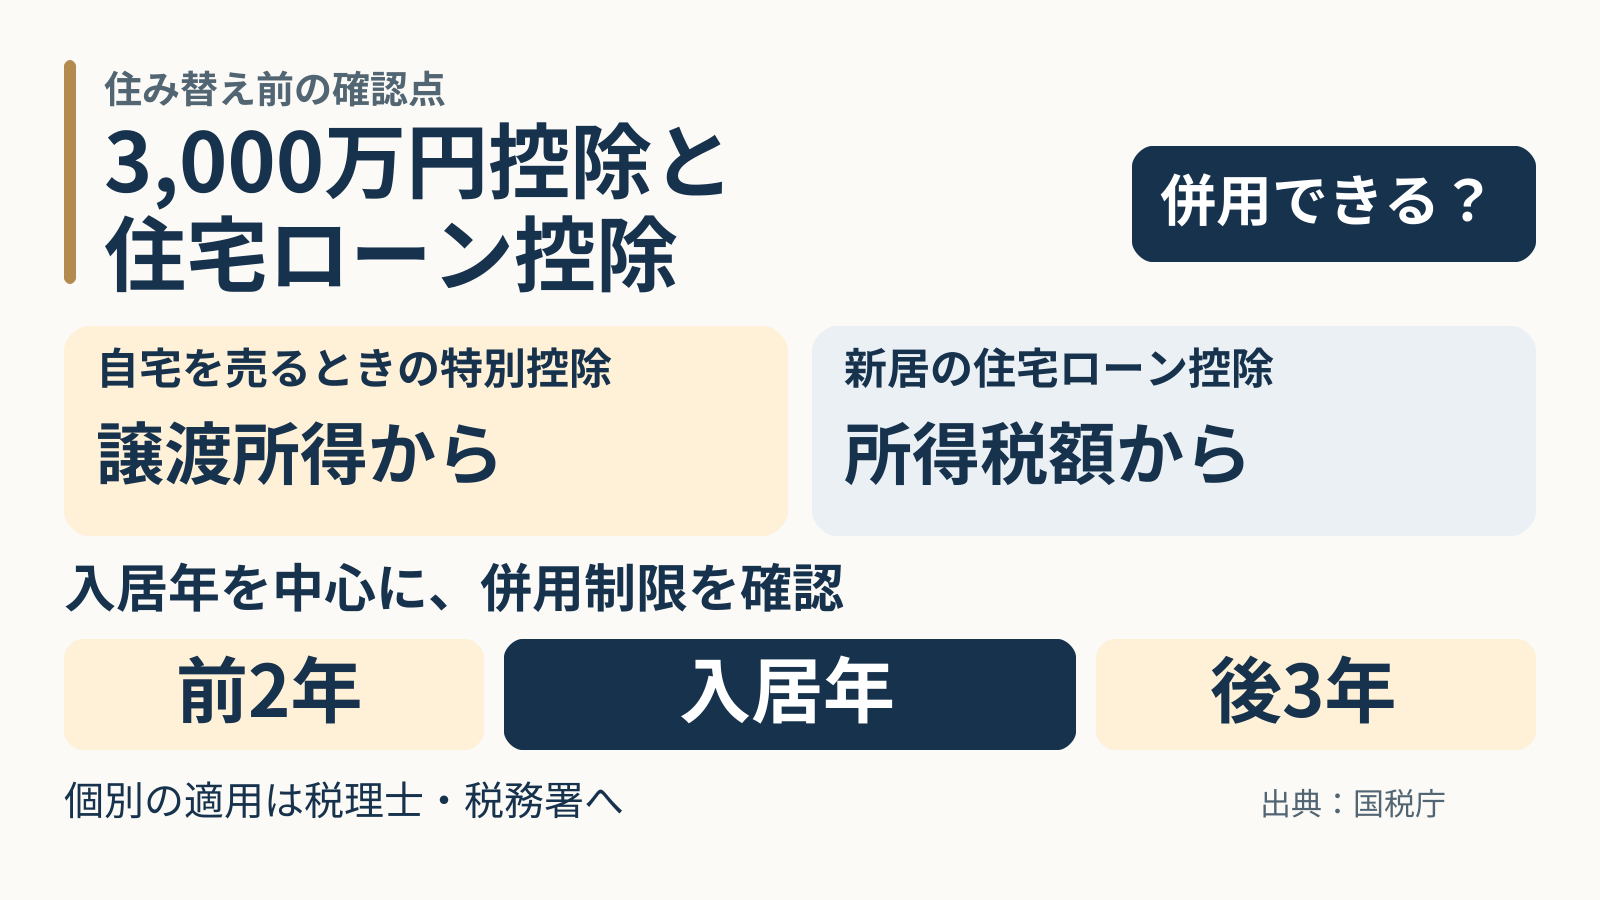
売却年と入居年が違っても、両方使えるとは限りません。
自分が住んでいた家を売るときの3,000万円特別控除と、住み替え先の住宅ローン控除には、併用を制限する年の範囲があります。新居への入居年を中心に、前2年・入居年・後3年を確認しましょう。売却前に両方の予定を並べることが、手残りを考える第一歩です。
この記事は、自宅を売って新しい住まいに移る人向けに、制度の関係を整理した一般的な案内です。個別の適用可否や有利不利は、資料をそろえて税理士・税務署に確認してください。
1. 「売るときの控除」と「買った後の控除」を分ける
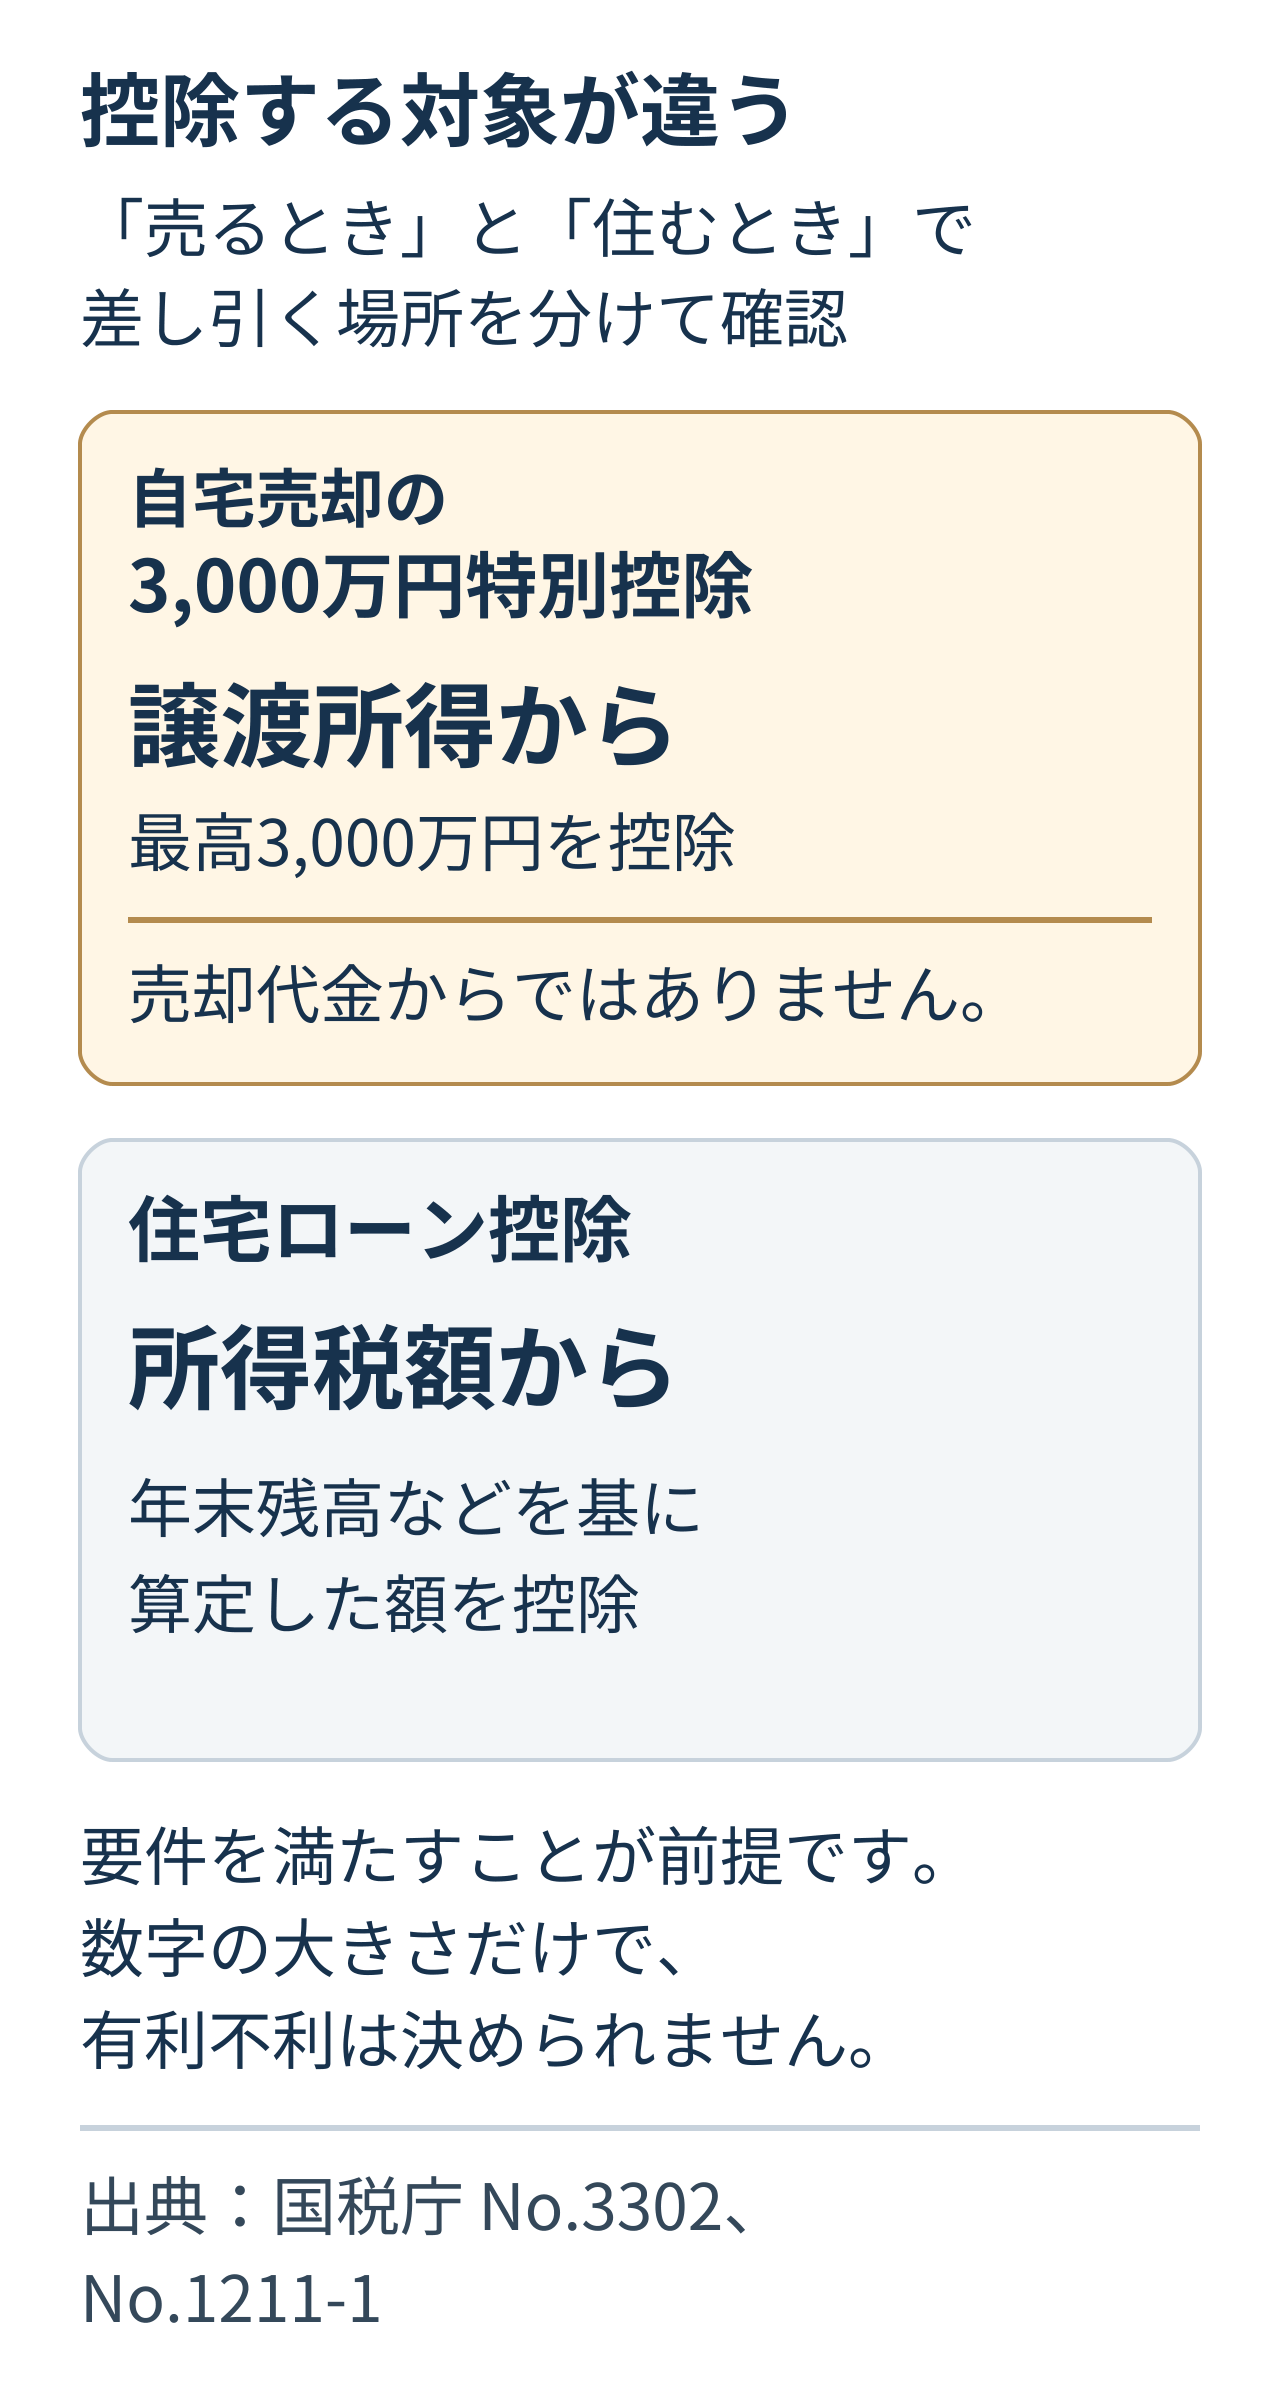
| 制度 | 控除の対象 | まず確認すること |
|---|---|---|
| 自宅売却の3,000万円特別控除 | 要件を満たす居住用財産の譲渡所得 | 売る住宅の居住状況、過去の特例利用、売却先など |
| 新居の住宅ローン控除 | 要件を満たす住宅取得等についての所得税額 | 入居年、住宅の区分、借入内容、所得など |
3,000万円特別控除は、売却代金ではなく譲渡所得から最高3,000万円を差し引く制度です。住宅ローン控除は、住宅ローン等の年末残高などを基に算定した額を所得税額から控除します。数字の大きさだけで、どちらが有利かは決められません。
出典:国税庁 No.3302、No.1211-1。
2. 新居の入居年を中心に、前2年・後3年を確認する
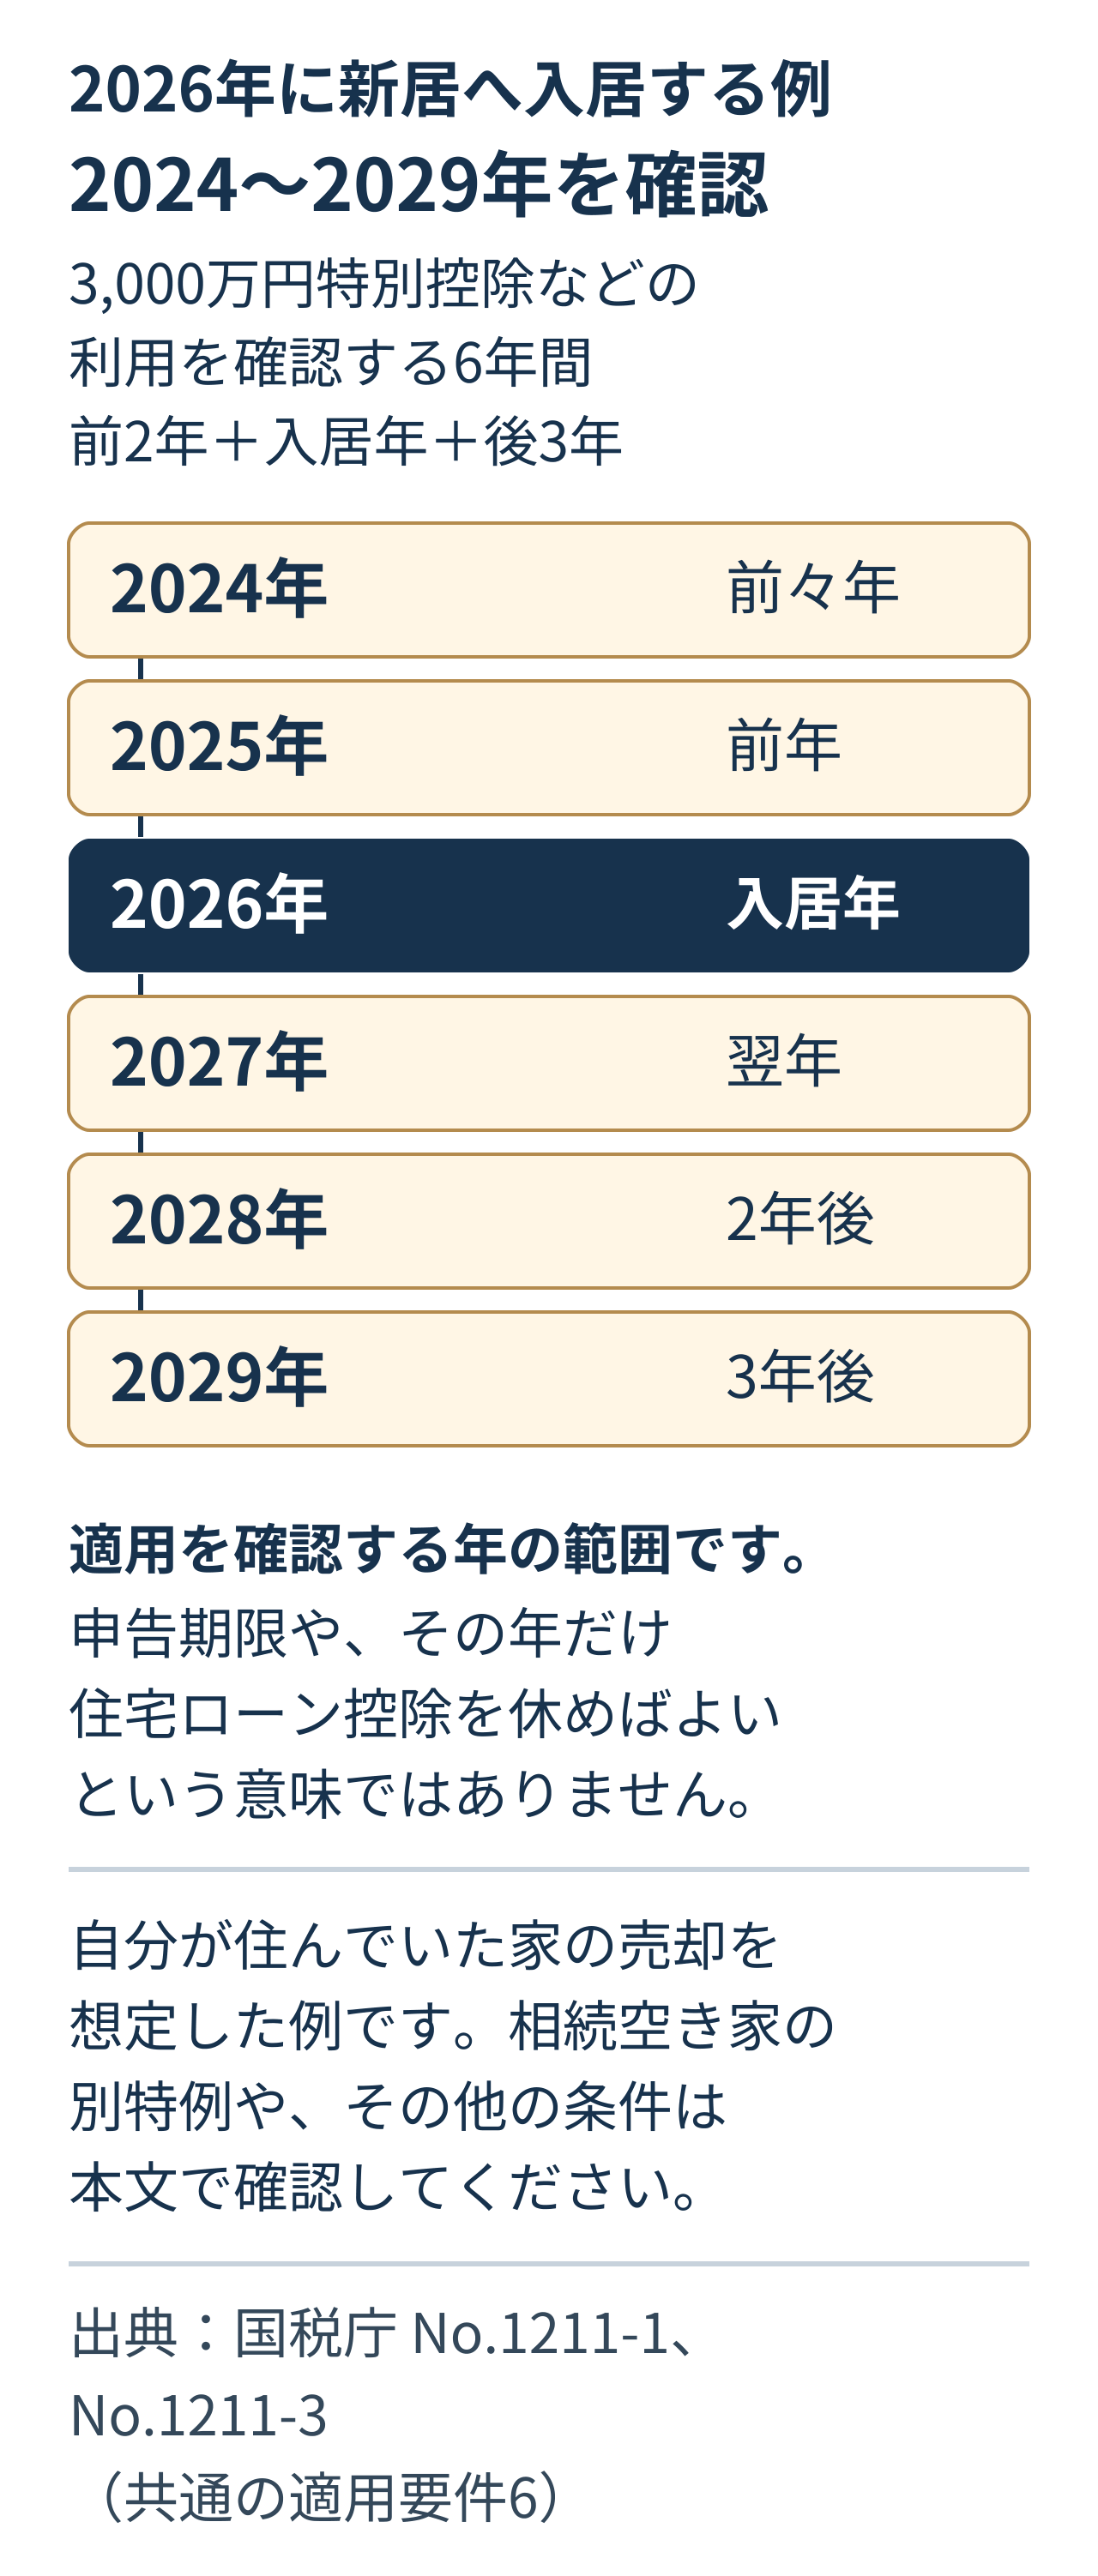
現在の国税庁の案内では、住宅ローン控除の要件として、居住年とその前2年・後3年の計6年間に、自宅売却の3,000万円特別控除など、指定された譲渡所得の特例の適用を受けていないことが挙げられています。
2026年に新居へ入居する例
| 年 | 新居への入居年との関係 |
|---|---|
| 2024年 | 前々年 |
| 2025年 | 前年 |
| 2026年 | 入居年 |
| 2027年 | 翌年 |
| 2028年 | 2年後 |
| 2029年 | 3年後 |
この年表は、確認する年の範囲を示すものです。年ごとの申告期限や、その年だけ住宅ローン控除を休めばよいという意味ではありません。
売ってから入居する場合:2025年の自宅売却に3,000万円特別控除を適用し、2026年に新居へ入居する例では、売却年は入居年の前年に当たります。「別の年だから両方使える」とは判断できません。この例では、旧宅売却の3,000万円特別控除を適用すると、新居の住宅ローン控除は受けられません。
入居してから旧宅を売る場合:2026年に新居へ入居し、2027年に旧宅を売る例でも確認が必要です。国税庁は、入居翌年から3年目までに、住宅ローン控除の対象となる資産以外の資産を譲渡してこの特例を使う場合も、住宅ローン控除を受けられないと説明しています。
ただし、旧宅の売却を遅らせれば両方使えるとは限りません。以前住んでいた家の3,000万円特別控除には、住まなくなってから3年を経過する日の属する年の12月31日までに売るなどの条件もあります。解体済みの敷地を売る場合は追加の条件があるため、売却時期だけで判断しないでください。
なお、2020年3月31日以前の譲渡には前後2年の旧扱いがあります。上の例は現在の住み替えを想定しており、過去の申告の判断にはそのまま使わないでください。
出典:国税庁 No.1211-1「共通の適用要件」6、No.3302の住宅ローン控除に関する注記。
3. 新居が中古住宅でも、同じ確認が必要
中古住宅の住宅ローン控除にも、同様の6年間の要件があります。新築を買う場合だけの注意点ではありません。
ただし、新居の住宅ローン控除そのものには、床面積、所得、返済期間、耐震性などの条件があります。併用制限に該当しないことだけで、利用が決まるわけではありません。買取再販住宅は別の区分で案内されています。
今回参照した国税庁の新築・中古住宅の案内は、2022年1月1日から2030年12月31日までの居住開始を対象としています。控除期間や限度額は住宅の区分と入居年によって異なるため、購入候補の住宅に合う案内を確認しましょう。
出典:国税庁 No.1211-3。
4. 相続した実家の「3,000万円控除」と区別する
ここまで説明したのは、自分が住んでいた家などの売却に関する特例です。親などから相続した空き家についての「被相続人の居住用財産の譲渡所得の特別控除」は、同じ3,000万円という言葉が使われても別の扱いです。
住宅ローン控除の共通要件では、この相続空き家の特例は、上記の併用制限の対象から除かれています。ただし、相続空き家特例と住宅ローン控除、それぞれの他の要件まで満たすことを意味しません。
相続した実家だから自動的に相続空き家特例になる、とも限りません。相談するときは、誰が住んでいた家かと、検討している特例の正式名称を伝えましょう。
出典:国税庁 No.1211-3「共通の適用要件」6の注記。相続不動産の税金の全体像は相続した不動産を売ると税金はいくら?で整理しています。
5. 売却と購入の資料を、ひとつの相談メモにする
税理士・税務署へ相談する前に、次の情報をまとめておくと、確認したい点が伝わりやすくなります。以下は相談準備用であり、申告の必須提出書類をすべて示す一覧ではありません。
- 日付:旧宅に住んでいた期間、退去日、売却予定、新居への入居予定。
- 旧宅の資料:購入時の契約書・明細、売却見込み額、売却費用の見込み。
- 新居の資料:物件概要、住宅の区分が分かる資料、借入額・返済期間・返済計画。
- 申告の状況:過去に利用した売却関連の特例、住宅ローン控除の利用状況、関連する申告書の控え。
- 比較に必要な情報:今後の所得や税額について、現時点で分かる範囲の見込み。
相談では、「旧宅の売却に特別控除を使う場合」と「新居の住宅ローン控除を検討する場合」で、適用条件と税負担を比較できるか確認します。すでに控除を受けているなら、その事実を最初に伝えてください。
取得費資料の内訳が分からない場合は、土地・建物の購入時の内訳を確認する方法も参考になります。売却費用とローン返済を含む資金整理は、不動産売却の費用・税金をご覧ください。
6. 税額の見込みがゼロでも、申告の確認を忘れない
自宅売却の3,000万円特別控除を使うには、所定の書類を添えた確定申告が必要です。特例で納税額がゼロになる場合も、この特例を使うには確定申告が必要です。
国税庁は譲渡所得の内訳書を案内しており、住所の状況によっては居住の事実を示す資料も求めています。必要書類は実際の状況と申告対象年に合わせて確認してください。
すでに申告や年末調整で住宅ローン控除を受けていて、その後に旧宅を売る場合は、過去の控除を含めて税理士・税務署へ相談しましょう。この記事では、申告内容を変更する具体的手続きや期限、選択済みの特例を撤回できるかについては扱いません。
よくある質問
売却と新居の購入を別の年にすれば、両方使えますか?
年を分けるだけでは判断できません。新居への入居年を中心とした前2年・後3年の範囲を確認します。購入年だけでなく、実際に住み始める年を整理してください。
3,000万円控除を使わなければ、住宅ローン控除は受けられますか?
それだけでは決まりません。住宅の区分、所得、借入内容などに加えて、軽減税率や買換えなど他の指定された特例の利用状況も確認する必要があります。国税庁の共通適用要件をご確認ください。
相続した実家の売却も、同じ併用制限ですか?
適用する制度を区別してください。被相続人の居住用財産の特例は、この併用制限の対象から除かれていますが、各制度の他の条件は別途確認が必要です。
査定だけで、どちらの控除が有利か分かりますか?
査定額だけでは決められません。取得費や売却費用、新居・借入・所得の状況、過去の特例利用なども必要です。売却価格の見込みと税務上の確認を分けて進めましょう。
根拠となる国税庁の情報
情報確認日:2026年11月12日。
※この記事は国税庁が公表する2026年4月1日現在法令等の案内を基にしています。実際の適用は個別事情と適用時点の制度によって異なります。
住み替え資金を考えるなら、まず売却価格の見込みから
旧宅がどのくらいで売れそうかは、住み替えの資金計画を考える入口になります。売却価格の見込みを確認し、税金については上の資料を基に税理士・税務署へ相談してください。
まずは売却価格の目安を確認する